
Qu’est-ce qu’une flotte automobile en entreprise ?
 Nicolas
•
23 octobre 2026
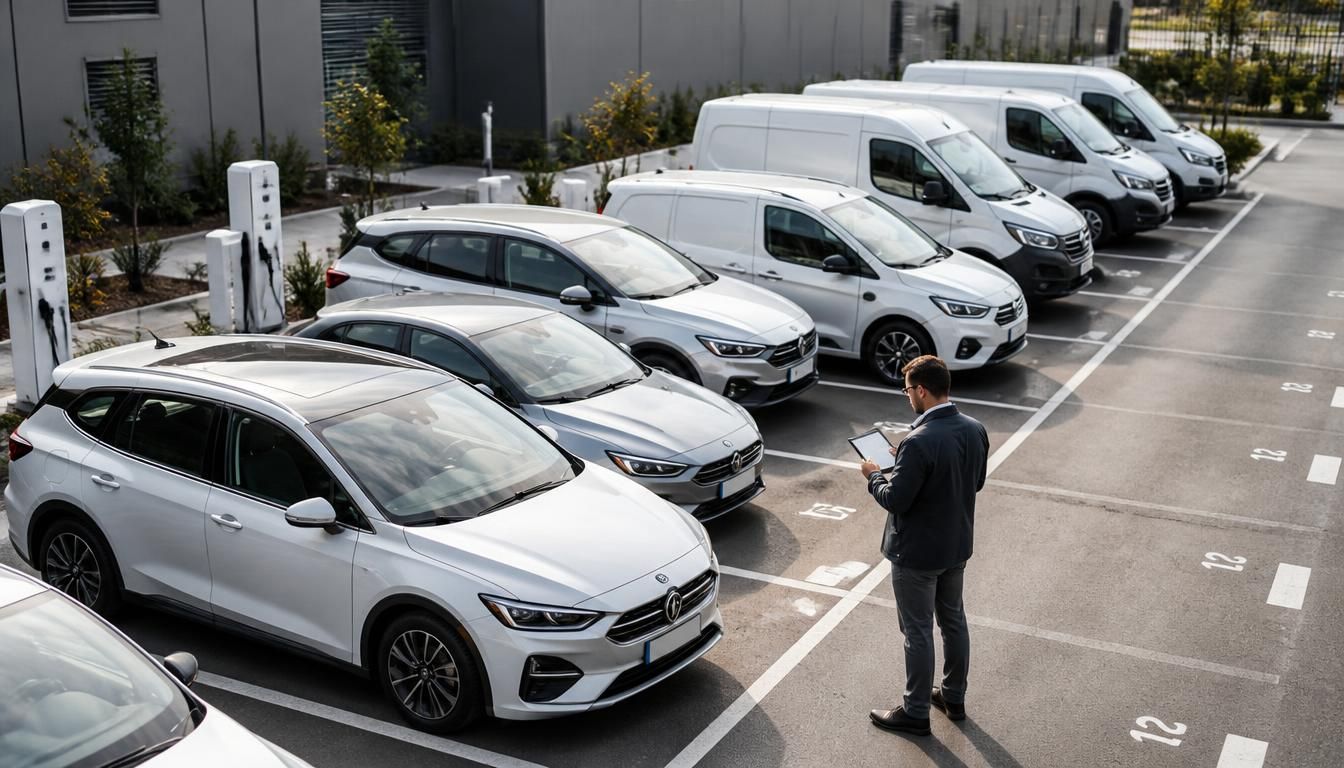
Quand une entreprise commence à multiplier les déplacements, la question devient vite concrète : comment organiser tous ces véhicules sans perdre du temps ni de l’argent ? Qu est ce qu une flotte automobile ? C’est l’ensemble des véhicules utilisés pour une activité professionnelle, avec des règles de suivi, de sécurité et de coût. Cette organisation permet de mieux piloter les trajets, facilite l’assurance et assure un cadre clair via un contrat adapté, surtout quand plusieurs conducteurs partagent les mêmes besoins.
Une flotte automobile regroupe les véhicules utilisés pour une activité professionnelle, avec des règles de suivi, de sécurité et de coût ; elle peut inclure voitures de société, utilitaires, motos de service et véhicules partagés entre services. La couverture d’une flotte repose sur un contrat unique ou regroupé, avec une assurance flotte couvrant plusieurs véhicules sous un même dossier et une garantie adaptée aux usages, aux conducteurs et aux sinistres. Avant d’assurer un parc professionnel, il faut évaluer le nombre de véhicules, leur usage réel et la sinistralité passée ; les garanties peuvent inclure responsabilité civile, vol, incendie, bris de glace, dommages tous accidents, assistance et véhicule de remplacement.
Définition simple d’un parc de véhicules en entreprise
Une flotte désigne, dans une entreprise, un ensemble cohérent de véhicule affectés à l’activité quotidienne, souvent appelé parc. Le parc automobile peut être large ou restreint, mais il reste toujours lié à un usage professionnel. Dans un cabinet de conseil, par exemple, trois berlines, deux utilitaires et une moto de service peuvent former une flotte automobile complète, avec une assurance et un contrat pensés pour l’usage réel. La nuance est simple : la flotte insiste sur l’organisation, le parc sur l’inventaire. Pour une entreprise, cette logique facilite le suivi du véhicule, du coût et de l’assurance. Pour approfondir ce sujet, consultez notre guide sur gestion parc auto.
On parle aussi de parc professionnel quand la flotte est gérée comme un outil de travail. Cette flotte regroupe souvent des véhicule de société, des automobile de service et parfois des utilitaire. Le contrat d’assurance s’adapte alors au besoin professionnel, tandis que le parc reste lisible pour le gestionnaire. En pratique, une flotte bien décrite aide à éviter les oublis de véhicule et à mieux négocier l’assurance.
- Voitures de société pour les équipes terrain.
- Utilitaires pour livrer, transporter ou intervenir.
- Motos pour les déplacements rapides en ville.
- Véhicules partagés entre plusieurs services.
Les véhicules qui composent réellement une flotte
Une flotte ne se limite pas aux voitures, car chaque véhicule peut répondre à un usage précis. Le terme flotte peut désigner une collection de véhicule de société, d’utilitaire, de moto ou même de véhicule ancien selon la condition d’exploitation. Dans certains cas, une carte interne permet de désigner l’affectation de chaque véhicule, ce qui simplifie le suivi. Une flotte mixte est fréquente chez les artisans, les livreurs ou les techniciens, surtout quand un véhicule gris de service côtoie une moto de tournée.
Les usages professionnels déterminent la composition de la flotte, pas seulement le type de véhicule. Un utilitaire sert au matériel, une moto sert à gagner du temps, et une collection de véhicule ancien peut exister pour des missions spécifiques ou événementielles. Dans une flotte bien pensée, chaque véhicule a une fonction claire et reste conforme à la condition d’usage définie par l’entreprise.
- Véhicule de société pour les rendez-vous commerciaux.
- Véhicule utilitaire pour les chargements lourds.
- Moto de service pour les trajets urbains.
- Véhicule ancien pour un usage très spécifique.
- Flotte mixte combinant plusieurs catégories.
Comment fonctionne la couverture d’une flotte automobile ?
La couverture d’une flotte automobile repose sur un contrat unique ou regroupé, pensé pour simplifier la gestion de plusieurs véhicule. L’assurance flotte permet de couvrir l’ensemble du parc avec une logique plus souple qu’une assurance individuelle. L’assureur examine le profil global, puis adapte la garantie selon les usages. En cas d’accident, la compagnie intervient selon le contrat, que le sinistre touche un tiers ou le conducteur. Cette organisation permet de garantir une couverture homogène pour la flotte, tout en gardant une gestion plus fluide.
| Assurance individuelle | Contrat flotte |
|---|---|
| Un véhicule par dossier | Plusieurs véhicule sous un même contrat | Suivi séparé | Gestion centralisée de la flotte | Ajout plus lourd | Ajout ou retrait simplifié |
Le rôle de l’assureur consiste à couvrir les risques principaux et à ajuster la garantie selon la flotte. Une assurance bien conçue aide à couvrir les dommages après un accident, tout en offrant une garantie lisible pour chaque véhicule. Dans ce type de contrat, l’assurance devient un outil de pilotage autant qu’une protection.
Les règles à connaître avant d’assurer un parc professionnel
Avant d’assurer un parc professionnel, il faut d’abord évaluer le nombre de véhicule, l’usage réel et la sinistralité passée. Le professionnel doit aussi vérifier si son contrat couvre bien les trajets, les conducteurs et les zones d’intervention. Une entreprise qui veut assurer sa flotte doit garder en tête que la condition d’usage influence la couverture. Le cabinet d’un courtier peut aider à comparer les offres, car le contrat d’assurance varie selon le risque et le profil du parc.
La sinistralité compte beaucoup : plus elle est élevée, plus l’assurance peut devenir exigeante. Un courtier ou un conseiller spécialisé peut alors guider le professionnel pour assurer correctement chaque véhicule, sans surpayer inutilement. Le cabinet d’expertise vérifie souvent les besoins réels, puis propose un contrat plus cohérent pour l’entreprise.
- Combien de véhicule compose le parc ?
- Quels usages professionnels sont prévus ?
- Quels conducteurs partagent la flotte ?
- La sinistralité récente est-elle maîtrisée ?
Les garanties et options qui changent vraiment la protection
La garantie de base protège souvent le véhicule contre les dommages essentiels, mais une option bien choisie change vraiment le niveau de protection. Une assurance peut proposer une garantie tiers, une garantie vol ou une garantie bris de glace selon l’usage du véhicule. Pour une moto ou un utilitaire, il est utile de personnaliser le contrat afin de proposer une couverture plus adaptée. La carte des options doit rester lisible, surtout quand la flotte comprend plusieurs profils de véhicule.
Une garantie renforcée peut aussi couvrir les accessoires, l’assistance ou l’immobilisation du véhicule. Pour une moto de livraison, une option supplémentaire peut faire la différence. Pour un utilitaire, la garantie du matériel transporté mérite souvent une attention particulière. L’objectif est simple : proposer une protection cohérente et personnaliser l’assurance sans compliquer la gestion.
- Responsabilité civile pour le tiers.
- Garantie vol et incendie.
- Garantie dommages tous accidents.
- Option assistance et véhicule de remplacement.
L’optimisation de la gestion d’un parc automobile reste stratégique
Optimiser un parc automobile permet de réduire les frais et de gagner en efficacité au quotidien. Une bonne gestion de flotte aide à choisir le bon véhicule au bon moment, à mieux maîtriser les frais de carburant et à offrir une meilleure disponibilité aux équipes. Quand le parc est bien suivi, la flotte coûte moins cher et gagne en souplesse. Le meilleur choix n’est pas toujours le plus visible, mais celui qui soutient l’activité sans alourdir les frais.
Pour optimiser durablement, il faut suivre les dépenses, arbitrer les renouvellements et offrir un usage plus rationnel de chaque flotte. Un bon choix de motorisation, un meilleur entretien et une gestion rigoureuse des affectations permettent de gagner sur plusieurs postes. Cette logique aide aussi à offrir un service plus fiable, car un parc bien piloté reste disponible plus longtemps.
- Suivre les frais d’entretien et de carburant.
- Optimiser les renouvellements de véhicule.
- Choisir le bon niveau de service.
- Offrir plus de disponibilité aux équipes.
FAQ – Questions fréquentes sur la flotte et son assurance
Quelle différence entre flotte automobile et parc automobile ?
La flotte automobile désigne l’ensemble des véhicule utilisés, tandis que le parc automobile insiste davantage sur l’inventaire. En entreprise, les deux termes se croisent souvent dans le même contrat d’assurance. En complément, découvrez gérer sa flotte automobile.
Quels véhicules peut-on intégrer dans une flotte ?
Une flotte peut intégrer une voiture, un utilitaire, une moto, un véhicule ancien ou une collection plus spécifique. L’entreprise choisit selon l’usage professionnel et la carte d’affectation interne.
Comment choisir un contrat adapté à son activité ?
Pour choisir un contrat, il faut évaluer le nombre de véhicule, l’usage et la sinistralité. Un courtier ou un cabinet spécialisé peut aider le professionnel à comparer l’assurance et la garantie.
Quel rôle joue la sinistralité dans la couverture ?
La sinistralité influence directement le contrat et la garantie proposée. Plus elle est forte, plus l’assurance peut devenir prudente pour la flotte et pour chaque véhicule.
Faut-il passer par un courtier pour assurer une flotte ?
Passer par un courtier n’est pas obligatoire, mais cela aide souvent à choisir un contrat plus lisible. Le cabinet du courtier peut évaluer la flotte et proposer une assurance plus cohérente.
Une entreprise peut-elle personnaliser ses garanties ?
Oui, une entreprise peut personnaliser la garantie selon le véhicule, la moto, l’utilitaire ou la flotte entière. Le contrat doit rester adapté au besoin professionnel et au niveau de protection recherché.
La gestion d’une flotte convient-elle aussi à un petit parc ?
Oui, même un petit parc peut bénéficier d’une gestion de flotte. Cette méthode aide à choisir le bon contrat, à mieux évaluer les coûts et à assurer une meilleure visibilité sur chaque véhicule.
Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport